إذا كنت قد عملت من قبل مع خزائن النقد - سواء كنت مديرًا لفرع بنك، أو قائد عمليات خزينة، أو معالجًا نقديًا لطرف ثالث - فأنت تعلم أنه حتى البيئات الأكثر رقابة إحكامًا يمكن أن تحدث تقلبات أثناء عد النقود. في الربع الأخير، كان لدينا عميل يدير بنكًا إقليميًا مكونًا من 50 فرعًا، وجاء إلينا مذعورًا: كان حساب قبوهم الليلي يحتوي على تناقض قدره 1200 دولار، وكان التدقيق الداخلي يبذل قصارى جهده لحل المشكلة خلال 72 ساعة. أسوأ جزء؟ لقد أضاعوا بالفعل يومين في إعادة عد الأموال النقدية، والإحالة المرجعية لسجلات المعاملات، وإجراء مقابلات مع المدققين الليليين، دون إحراز أي تقدم. هذه قصة شائعة، ولكن إليك الأخبار الجيدة: لا ينبغي أن تكون التناقضات كارثية. باعتباري أحد موردي خزائن النقد منذ أكثر من 15 عامًا من العمل مع بنوك إقليمية صغيرة ومؤسسات مالية وطنية كبيرة، فقد ساعدت الفرق على حل المئات من هذه الفجوات، واليوم أقوم بتفصيل العملية القابلة للتنفيذ خطوة بخطوة التي نستخدمها للوصول إلى جوهر حالات عدم اتساق عد النقد - دون السماح لهم بعرقلة عملياتك أو وضع التدقيق الخاص بك.
أولاً، دعونا نوضح شيئًا مهمًا: التناقض في خزنة النقود ليس دائمًا علامة على السرقة. في 80% من الحالات التي تعاملنا معها، كان السبب الجذري أمرًا عاديًا للغاية - عدد حزم غير صحيح، أو مجموعة من العملات المعدنية تم فرزها بشكل خاطئ، أو معاملة تم تسجيلها في الفرع الخطأ، أو حتى أحد الموظفين الذي قام بتبديل حزمة جديدة تمامًا بقيمة 100 دولار أمريكي لمجموعة من الأوراق النقدية بقيمة 1 دولار أمريكي دون إخطار أي شخص. ولهذا السبب فإن القاعدة الأولى والأكثر أهمية للتعامل مع التناقض هي: إبطاء الخطأ البشري والقضاء عليه قبل البحث عن مشكلات أكبر. إن التسرع في تنفيذ الخطوات هو سبب إغفال الأدلة الصغيرة التي تجعل من الصعب حل الفجوة لاحقًا.
أول 24 ساعة بعد كشف العد عن وجود تناقض غير قابلة للتفاوض لإجراء تحقيق شامل ومستهدف. أول شيء نقوم به دائمًا هو سحب جميع المستندات الخاصة بفترة العد ذات الصلة - بدون استثناءات. وهذا يعني سجل النقل النقدي اليومي من سيارة بيك اب السيارة المدرعة في الليلة السابقة، وقسائم الإيداع داخل الفرع التي كان من المفترض أن تذهب إلى القبو، وسجلات إعادة تعبئة أجهزة الصراف الآلي لأي أجهزة تم تقديمها في الـ 48 ساعة قبل العد، وسجل الوصول إلى القبو. إليك نصيحة نشاركها مع جميع عملائنا: إذا كنت تستخدم نظام خزينة معياري (يمكنك معرفة المزيد حول هذا الإعداد المرن وسهل التدقيق هنا: Modular Bank Vault)، فسيظهر سجل الوصول بالضبط من دخل الخزينة، وفي أي وقت، وإلى متى - دون تخمين. تحتوي الخزائن الثابتة (الموضحة بالتفصيل هنا: Fixed Bank Vault) على سجلات وصول رقمية مماثلة، ولكن في بعض الأحيان تعتمد الخزائن الثابتة الأقدم على السجلات الورقية، لذا تأكد من مسحها ضوئيًا وإمكانية البحث فيها قبل البدء.
بمجرد حصولك على جميع الوثائق، قم بإسناد مرجعي لكل بند لإزالة أخطاء الإدخال البسيطة. دعونا نستخدم هذا التناقض البالغ 1200 دولار من مثال العميل الخاص بنا. قال حسابهم إن الخزنة كانت تعاني من نقص بمبلغ 1200 دولار، لذلك بدأنا بالتحويلات الصادرة والواردة إلى الخزنة في ذلك الأسبوع. أظهر سجل السيارة المدرعة أنهم حصلوا على 50 ألف دولار من الودائع من الفرع 12 يوم الثلاثاء، لكن عندما تحققنا من قسيمة الإيداع الخاصة بالفرع 12، كانت مدرجة بمبلغ 51200 دولار. هذه هي الفجوة. انتظر، ربما تظن: لماذا لم يظهر ذلك مبكرًا؟ نظرًا لأن المدقق الليلي قام فقط بمقارنة قسيمة الإيداع الإجمالية ببيان السيارة المدرعة، فلا يتم احتساب الحزمة الفردية على القسيمة. وهذا خطأ شائع: غالبًا ما تتحقق الفرق من الأرقام الموجودة في الجزء العلوي من النموذج وليس العناصر، حيث يتم إخفاء الأخطاء الصغيرة. لذا فإن فحصنا الأول هو دائمًا المطابقة سطرًا تلو الآخر لكل إيداع وسحب وتحويل إلى الخزينة، وصولاً إلى الحزمة الفردية وعدد الفواتير. بالنسبة للعملات المعدنية، يعد هذا أكثر أهمية لأنه غالبًا ما يتم حسابها حسب الوزن أو عدد اللفات، وتبلغ قيمة لفة الأرباع المفقودة 10 دولارات، والتي يمكن أن تضيف ما يصل بسرعة.
إذا كانت جميع عناصر السطر متطابقة ولا يزال التناقض موجودًا، فإن الخطوة التالية هي اختبار عملية العد الفعلية لهذا التحول المحدد. لا أستطيع أن أخبرك كم مرة رأينا العد يتم بالتخطي، أو أحد الموظفين يعد الحزم مرة واحدة بدلاً من مرتين، أو باستخدام جهاز كشف التزييف البالي الذي تخطى كومة من الفواتير. قاعدتنا لجميع عمليات التعداد في المخزن هي التحقق من شخصين: حساب واحد، حساب ثانوي واحد، كل شخص منفصل، وإذا لم يتطابقوا، حساب ثالث. بالنسبة لعملائنا الذين لديهم خزائن معيارية، نوصي غالبًا بإضافة أداة عد صغيرة تعتمد على الكمبيوتر اللوحي والتي تتكامل مع نظام الوصول الخاص بالخزنة - وهذا يسجل كل عدد للحزمة في الوقت الفعلي، حتى تتمكن من العودة ومعرفة المكان الذي كتب فيه أحد الموظفين الرقم الخطأ بالضبط. بالنسبة للخزائن الثابتة الأقدم، فقد ساعدنا العملاء على تثبيت ماسحات ضوئية أساسية لعد البلوتوث والتي تتزامن مع نظامهم، مما يقلل أخطاء العد بنسبة 65% في الشهر الأول.
إذا قمت بإجراء عمليات التحقق من التوثيق وإعادة العد وما زلت غير قادر على العثور على الفجوة، فقد حان الوقت للتعمق أكثر في الوصول إلى الخزينة والثغرات الإجرائية. هذا هو المكان الذي تبدأ فيه العديد من الفرق بالذعر، ولكنه أيضًا المكان الذي نجد فيه المشكلات الأكثر شيوعًا والقابلة للحل. على سبيل المثال، كان لدى عميل آخر لدينا تناقض بقيمة 3500 دولار أمريكي، مما دفعنا إلى الاطلاع على سجلات الوصول إلى المخزن. أظهر السجل أن الصراف دخل القبو في الساعة الثانية صباحًا في يوم كان من المفترض أن يكون فيه القبو مغلقًا لقضاء عطلة، وكان رمز الوصول هو رمز لا يملكه سوى اثنين من كبار الموظفين. اتضح أن الصراف قد أخذ كومة من الأوراق النقدية بقيمة 100 دولار لتغطية شيك العميل المرتجع، وكان يخطط لسداده بحلول نهاية الأسبوع ونسي تسجيل السحب. وهذا خطأ بشري، وليس خرقًا أمنيًا، ولكنه لا يزال يتطلب بروتوكولًا واضحًا لمنع حدوثه مرة أخرى.
في هذه المرحلة، ننظر أيضًا إلى التناقضات "العائمة"، وهي سبب خفي شائع. تحتوي كل قبو على عوامة صغيرة مخصصة للمعاملات الفورية - فواتير صغيرة لسحب العملاء، وعملات معدنية للتغيير. في كثير من الأحيان، عندما يقوم أحد الفروع بإجراء جرد قبو كامل، فإنه ينسى حساب العدد العائم الذي تم استخدامه أثناء فترة العد ولم يتم تسجيله. على سبيل المثال، إذا أخذ الصراف 50 دولارًا أمريكيًا من الأوراق النقدية بقيمة 1 دولار أمريكي من القبو لإعطاء التغيير لإيداع كبير يوم الأربعاء، ولم يسجل هذا السحب، فإن مبلغ 50 دولارًا أمريكيًا سيظهر كتناقض في حساب يوم الجمعة. ولهذا السبب نطلب دائمًا من الفرق تأكيد المبلغ العائم قبل بدء العد، وتسجيل أي عمليات سحب أو إيداعات تتم أثناء عملية العد في الوقت الفعلي.

بمجرد تحديد السبب الجذري للتناقض، فإن الخطوة التالية هي تصحيحه ومنع الثغرات المستقبلية. الجزء التصحيحي واضح ومباشر: إذا كان خطأ إدخال بسيط، فقم بتحديث السجلات واطلب من الموظفين المعنيين التوقيع على التصحيح. إذا كان الأمر خطأً إجرائيًا، فأضف بندًا إلى قائمة التحقق من عدد الخزنة لضمان اكتمال هذه الخطوة في كل مرة. بالنسبة للعميل الذي لديه فجوة قدرها 1200 دولار بسبب خطأ قسيمة الإيداع، فقد ساعدناهم على إضافة خطوة "التحقق من البند" إلى قائمة التدقيق الليلي الخاصة بهم، مما يتطلب منهم التحقق من كل حزمة في قسائم الإيداع في بيان السيارة المدرعة قبل التوقيع. بالنسبة للعميل الذي كان لديه الصراف الذي أخذ الأموال النقدية غير المسجلة، فقد ساعدناهم في إعداد تسجيل خروج إلزامي لسجل الوصول إلى القبو لجميع إدخالات ما بعد ساعات العمل، وفحص أسبوعي لرموز الوصول للتأكد من أنها مخصصة فقط للموظفين النشطين.
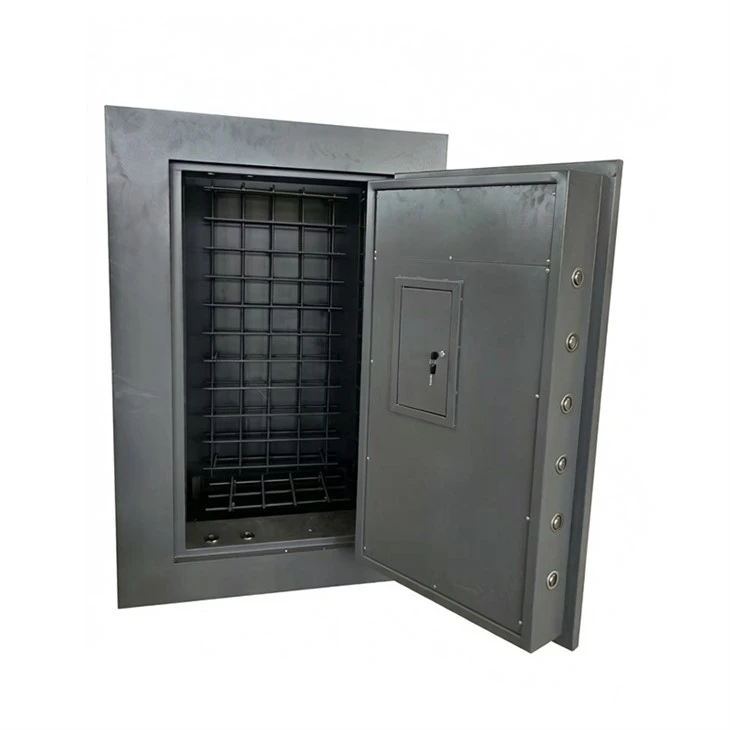
الآن، بالنسبة للجزء الوقائي - هذا هو المكان الذي يُحدث فيه الإعداد الصحيح لخزينة الأموال النقدية فرقًا كبيرًا، وهو السبب وراء عملنا مع البنوك لتخصيص خزائن لعملياتها المحددة. على سبيل المثال، تم تصميم خزائن البنوك المعيارية مع التحكم في الوصول المدمج الذي يسجل كل إدخال وخروج، بحيث يمكنك تتبع من كان في الخزانة في أي وقت، ولا مزيد من السجلات الورقية التي يمكن فقدانها أو تغييرها. من السهل أيضًا إعادة تكوينها مع نمو البنك الذي تتعامل معه، لذلك إذا قمت بإضافة فروع جديدة أو ضبط التدفق النقدي، يمكنك توسيع الخزينة دون إجراء إصلاح شامل. من ناحية أخرى، تعد خزائن البنوك الثابتة مثالية للبنوك الكبيرة ذات الحجم الكبير التي تحتاج إلى هيكل دائم وآمن - فهي توفر نفس التحكم في الوصول ومسارات التدقيق، وقد ساعدنا العديد من البنوك الوطنية الكبيرة على ترقية خزائنها الثابتة القديمة باستخدام أدوات العد الرقمية التي تقلل معدلات التناقض بنسبة 70%.
أحد الأخطاء التي نراها كثيرًا هو انتظار الفرق لمعالجة التناقضات حتى وقت التدقيق. المشكلة في ذلك هي أنه بعد شهر أو شهرين، يكاد يكون من المستحيل تتبع السبب الجذري، حيث يتم فقدان السجلات الورقية، وانتقل الموظفون إلى مكان آخر، ويتم أرشفة تفاصيل المعاملات ويصعب استرجاعها. ولهذا السبب نوصي بحل أي تناقض خلال 72 ساعة من اكتشافه، بدون استثناءات. إذا لم تتمكن من العثور على السبب الجذري في ذلك الوقت، فستحتاج إلى الإبلاغ عنه في تقارير التدقيق الداخلي لديك، وتوثيق جميع الخطوات المتخذة، وإجراء عملية إعادة إحصاء كاملة ومستقلة للخزنة مع اثنين من كبار الموظفين الذين لم يعملوا على هذا التحول خلال الثلاثين يومًا الماضية.
نحن نعمل أيضًا مع عملائنا لإجراء فحوصات استباقية، وهي أكثر كفاءة بكثير من الاستجابة للتناقضات بعد حدوثها. نقترح إجراء "إحصاء قبو مفاجئ" مرتين في السنة - اختيار ليلة عشوائية، وعدم الإعلان عنها، وإجراء إحصاء كامل دون أي تحضير مسبق. يؤدي هذا إلى اكتشاف الثغرات الإجرائية التي تأتي من رضا الموظفين عن عمليات العد المجدولة. على سبيل المثال، كان لدينا عميل يعاني من تناقض بسيط كل ستة أشهر، وبعد إجراء إحصاء مفاجئ، وجدنا أن الموظفين كانوا يسلكون طرقًا مختصرة في عد العملات المعدنية أثناء عمليات العد المجدولة، لأنهم كانوا يعلمون أنها قادمة. كشف العد المفاجئ عن تلك الفجوة، وبمجرد تنفيذ عملية العد التي أوضحناها سابقًا، انخفضت معدلات التناقض إلى الصفر.
خطوة استباقية أخرى هي التدريب. حتى أفضل إعداد للقبو يكون عديم الفائدة إذا كان الموظفون لا يعرفون كيفية استخدامه بشكل صحيح. نحن نقدم تدريبًا مجانيًا على تشغيل المخزن لجميع عملائنا، بما في ذلك عمليات العد وإدارة سجل الوصول وحل التناقضات. في العام الماضي، جاء إلينا اتحاد ائتماني صغير ليخبرنا أن لديه متوسط 500 دولار من التناقضات كل شهر، وبعد أن قمنا بدورة تدريبية لموظفيه وساعدناهم على تنفيذ عملية حساب البنود، لم يكن لديهم أي تناقض خلال 10 أشهر. هذا هو تأثير التدريب البسيط والواضح المقترن بأدوات القبو الصحيحة.
في نهاية المطاف، لا تعتبر التناقضات في أعداد الخزائن النقدية أمرًا ممتعًا على الإطلاق، ولكن لا يجب أن تكون حدثًا كارثيًا. المفتاح هو البقاء منهجيًا، وعدم القفز إلى الاستنتاجات، واستخدام الوثائق وسجلات الوصول لتتبع كل خطوة، والحصول على الأدوات والبروتوكولات المناسبة لمنع حدوثها مرة أخرى. إذا كنت أحد البنوك أو معالجي النقد وتتطلع إلى ترقية إعداد خزينتك لتسهيل عمليات الجرد وحل التناقضات، أو إذا كنت بحاجة إلى دعم لتحسين عمليات خزينتك الحالية، فنحن هنا لمساعدتك. لقد عملنا مع مؤسسات من جميع الأحجام، بدءًا من البنوك المجتمعية الصغيرة وحتى البنوك الوطنية الكبيرة، لتصميم حلول خزائن النقد التي تناسب احتياجاتهم الفريدة. سواء كنت تبحث عن إعداد مرن وسهل التدقيق أو قبو دائم عالي الأمان، يمكننا إرشادك في كل خطوة على الطريق للتأكد من أن عملياتك النقدية سلسة ومتوافقة وخالية من التناقضات التي يمكن تجنبها.
مراجع
- مجلس فحص المؤسسات المالية الفيدرالية (FFIEC). (2022). العمليات المصرفية والمبادئ التوجيهية الأمنية: إدارة خزائن النقد.
- الرابطة العالمية لإدارة النقد (GACM). (2023). أفضل الممارسات لحل تناقضات الأعداد النقدية.
- جمعية المصرفيين الأمريكيين (ABA). (2021). خزائن البنوك المعيارية مقابل خزائن البنوك الثابتة: الفوائد التشغيلية والتدقيقية.
- المنظمة الدولية للمعايير (ISO) 28000:2022. نظم إدارة الأمن للقطاع المالي.